כשהגיאופוליטיקה מגיעה לעקום התשואות
במשך זמן רב שוק המניות הצליח לחיות בשלום יחסי עם מציאות שנראתה לכאורה עוינת למדי. המלחמה בין ארה״ב לאיראן נמשכה, מחירי האנרגיה עלו, החוב האמריקאי המשיך לטפס והתשואות בשוק האג״ח התקדמו בהדרגה כלפי מעלה.

במשך זמן רב שוק המניות הצליח לחיות בשלום יחסי עם מציאות שנראתה לכאורה עוינת למדי. המלחמה בין ארה״ב לאיראן נמשכה, מחירי האנרגיה עלו, החוב האמריקאי המשיך לטפס והתשואות בשוק האג״ח התקדמו בהדרגה כלפי מעלה. למרות כל אלה, שוק המניות המשיך לעלות. אלא שלאחרונה נראה שהשפעת האירועים הגיאופוליטיים על הנתונים הכלכליים גדלה והולכת, והמשקיעים מתקשים יותר להתעלם מכך. הנתונים שהתפרסמו בשבוע שעבר בארה״ב ובאירופה מצביעים על עלייה בלחצי האינפלציה, ומכאן הדרך לעלייה נוספת בתשואות, לשינוי חד בציפיות הריבית ולחשש מפגיעה בשוק המניות הייתה קצרה.
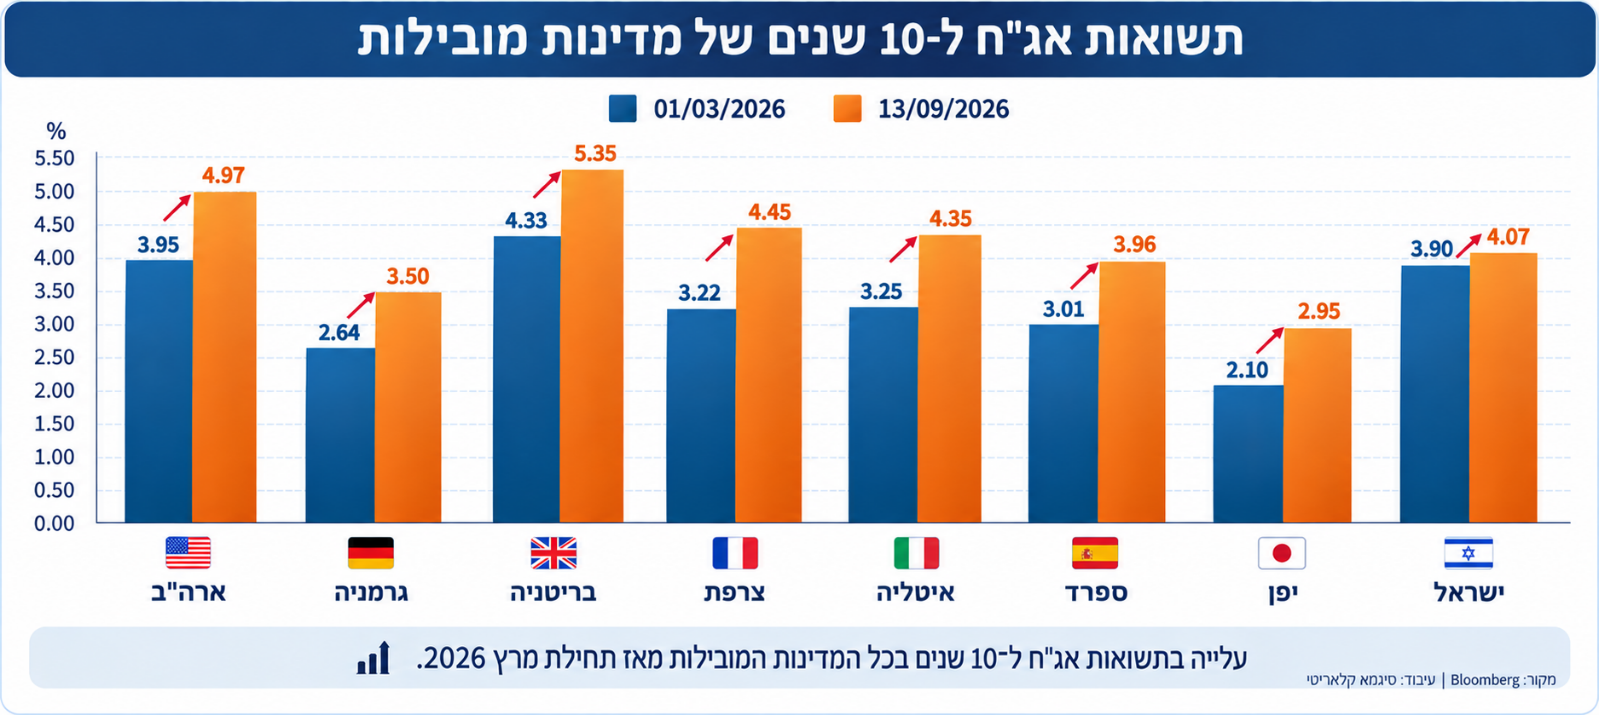
בעוד שמאז תחילת המלחמה בין איראן לארה״ב וישראל עלו התשואות ברחבי העולם במידה ששיקפה עלייה מתונה בפרמיית הסיכון, לאחרונה נרשמה בהן קפיצה חדה. במילים אחרות, שוק האג״ח מתמחר כעת את האפשרות שהמתח הגיאופוליטי בעולם כאן כדי להישאר לזמן רב.
בשבוע שעבר התרחשו שני אירועים משמעותיים בזירה הגיאופוליטית. ראשית, גורמי מודיעין אמריקאים טוענים כי איראן קיבלה מגורמים סיניים צילומי לוויין ברזולוציה גבוהה שעברו עיבוד ושיפור באמצעות בינה מלאכותית של בסיס אמריקאי בירדן, לפני המתקפה בחודש יולי שבה נהרגו שלושה חיילים אמריקאים. לפי הדיווח, הצילומים סייעו לאיראנים בבחירת המטרות בהערכת תוצאות התקיפה. זו אחת העדויות הברורות ביותר עד כה לכך שטכנולוגיה שמקורה בסין תרמה ישירות ליכולת הצבאית האיראנית. החשיפה הזאת מגיעה ערב פגישה מתוכננת בין טראמפ לשי ג׳ינפינג, ולכן המשמעות שלה חורגת בהרבה מהאירוע עצמו.
במקביל, המלחמה התקרבה פעם נוספת אל עורקי האנרגיה של המזרח התיכון. סעודיה השביתה את צינור הנפט המרכזי המחבר בין מזרח המדינה לים האדום לאחר מתקפת כלי טיס שגרמה לנזק ולנפגעים. הצינור חשוב במיוחד בתקופה הנוכחית משום שהוא מאפשר לסעודיה לעקוף את מצרי הורמוז ולהעביר בין ארבעה לחמישה מיליון חביות ביום לכיוון הים האדום. נכון לעכשיו אף גורם לא לקח אחריות על התקיפה, וסעודיה מסרה כי כלי הטיס הגיעו משטח עיראק. במקביל, התקדמות החות׳ים באזור באב אל מנדב מגדילה את האיום גם על נתיב היציאה השני מהאזור. מבחינת שוק הנפט, המשמעות ברורה. ככל שהסיכון לפגיעה ביכולת להעביר נפט מהמפרץ עולה, כך עולה גם פרמיית הסיכון במחיר. מחיר הברנט עבר את רמת 100 הדולרים לחבית, והשוק שוב נדרש להתמודד עם האפשרות שהשיבושים אינם זמניים אלא חלק ממציאות שתלווה אותנו עוד זמן.
הנקודה החשובה מבחינתנו היא שהאירועים האלה כבר אינם סיפור ששייך רק למניות האנרגיה. מחיר הנפט משפיע על עלויות ההובלה, הייצור והתעשייה, ובהמשך גם על מחירי המזון. מחירי הדשנים הם דוגמה טובה נוספת. חלק גדול מתעשיית הדשנים תלוי בגז טבעי ובשרשראות אספקה שעוברות דרך האזור, ולכן השיבושים במזרח התיכון מתגלגלים במהירות לעלויות החקלאות. בשלב הזה גם שוקי האג״ח בעולם כבר לא יכלו להתעלם מעליית מדרגה נוספת במחירי הסחורות שנגרמת על רקע העימות בין הגושים.
התשואה על אג״ח ממשלת ארה״ב לעשר שנים התקרבה השבוע לרמת חמישה אחוזים. העלייה האחרונה משקפת כמה כוחות שפועלים באותו כיוון. החשש מאינפלציה מחודשת בעקבות מחירי הסחורות הוא אחד מהם. במקביל, החוב הפדרלי האמריקאי כבר חצה את רמת 40 טריליון הדולר, הגירעון נותר גבוה מאוד והממשל נדרש להמשיך ולהנפיק כמויות גדולות של חוב. כאשר היצע האג״ח עולה ומנגד המשקיעים דורשים פיצוי גבוה יותר על אינפלציה ועל סיכון פיסקלי, התוצאה היא תשואה גבוהה יותר. עכשיו השווקים מחכים למוצא פיו של הפד. לאחר נתוני האינפלציה האחרונים ועליית מחירי האנרגיה, המשקיעים כבר השלימו עם כך שהריבית עומדת לעלות ביום רביעי הקרוב. נזכיר שבתחילת השנה השוק גילם ארבע הפחתות ריבית במהלך 2026. הזמן עובר, גלגל חוזר, וכעת המשקיעים כבר מתמחרים העלאת ריבית ואף מתחילים לשאול כמה העלאות נוספות יבואו אחריה. אז תהיה העלאה אחת ודי? כלל לא בטוח. ההיסטוריה מלמדת שהפד כמעט אף פעם אינו מתחיל מחזור העלאות ונעצר מיד. למעשה, הייתה רק פעם אחת שבה בוצעה העלאה אחת בלבד, בשנת 1997. בכל יתר המקרים העלאה ראשונה הובילה להעלאות נוספות. גם השוק כבר התחיל לחשוב במונחים האלה.
הציפיות עברו מדיון בשאלה אם תהיה העלאה אחת לדיון בשאלה כמה העלאות יהיו, והשוק החל לתמחר לפחות שלוש העלאות מצטברות עד אמצע השנה הבאה. שינוי כיוון חד כזה לא נרשם מאז שברק בכר חזר לאמן את מכבי חיפה, חמישה חודשים בלבד לאחר שפוטר ממנה. עליית התשואות החדה ושינוי הכיוון במדיניות המוניטרית מעלים את השאלה המתבקשת: האם תשואה של קרוב לחמישה אחוזים באג״ח ממשלת ארה״ב חייבת להביא לירידה בשוק המניות?
לכאורה התשובה ברורה. עלייה בריבית חסרת הסיכון מעלה את שיעור ההיוון ולכן מורידה את הערך הנוכחי של תזרימי המזומנים העתידיים. באג״ח הקשר הזה כמעט מכני משום שתזרימי המזומנים ידועים מראש. במניות התמונה מורכבת יותר.
בשבוע שעבר פרסם ״הגורו של הערכות השווי״, פרופסור אסוואת דמודרן, מאמר ארוך, כהרגלו, שניסה להעריך את ההשפעה הצפויה של עליית התשואות על שוק המניות. דמודרן טוען שהריבית היא רק צד אחד של משוואת השווי. הצד השני הוא תזרים המזומנים שהחברות מייצרות. כאשר הריבית עולה, שיעור ההיוון אכן עולה. אבל במקביל, חברות בעלות כוח תמחור יכולות לגלגל חלק מעליית המחירים ללקוחות, בעוד שחברות שמצליחות לשפר את הפריון ולשמור על שולי הרווח יכולות להמשיך ולהגדיל את הרווח למניה. במצב כזה השיפור ברווחים עשוי לפצות על חלק גדול מהעלייה בשיעור ההיוון, ולעיתים אף יותר מכך. לכן המשפט הפשוט שלפיו ״הריבית עולה ולכן המניות צריכות לרדת״ הוא רק תרחיש אחד, ולאו דווקא זה שמתממש תמיד במציאות.
שנת 2026 היא המחשה מצוינת לכך. מאז תחילת המלחמה עלה מדד S&P 500 בכ 11.5 אחוזים, וזאת למרות העלייה החדה במחירי הנפט ובתשואות האג״ח. הסיבה העיקרית לעמידות של שוק המניות היא הרווחיות. במהלך שמונת החודשים הראשונים של השנה העלו האנליסטים את תחזיות הרווח לחברות מדד S&P 500 ביותר מ 11 אחוזים, הן לשנת 2026 והן לשנת 2027. כלומר, המשקיעים אמנם נדרשו להוון את הרווחים בריבית גבוהה יותר, אבל אותם רווחים עצמם עלו בקצב מהיר בהרבה מכפי שהוערך בתחילת השנה. עד עכשיו, הרווחים ניצחו.
זה כמובן לא אומר שהתשואות אינן חשובות. הנתונים מראים שבימים שבהם התשואה לעשר שנים עלתה ביותר משלוש נקודות בסיס, מדד S&P 500 ירד בממוצע בכחצי אחוז, ובימים שבהם התשואה ירדה ביותר משלוש נקודות בסיס הוא עלה בשיעור דומה. כלומר, שוק המניות בהחלט רגיש לתשואות. אלא שהרגישות היומית הזו עדיין לא הצליחה לגבור על המגמה החיובית ברווחי החברות.
אין ספק שעליית התשואות מעלה את רמת הסיכון ומצמצמת את מרווח הטעות של שוק המניות, אבל היא עדיין אינה סיבה לשנות את ההערכה החיובית שלנו. אם מחירי הנפט ימשיכו לעלות, האינפלציה תאיץ והפד ייאלץ להיכנס לסדרה ממושכת של העלאות ריבית, יהיה קשה יותר להצדיק את רמות התמחור הנוכחיות. אבל כל עוד התשואות יתייצבו סביב הרמות הנוכחיות, ובעיקר כל עוד רווחיות החברות תמשיך לצמוח, המגמה החיובית יכולה להימשך. הריבית קובעת כמה המשקיעים מוכנים לשלם על הרווחים, אבל הרווחים עצמם ממשיכים לקבוע את הכיוון. התשואות העלו את המשוכה, אבל כל עוד הרווחים ממשיכים לעלות, לשוק עדיין יש את היכולת לעבור אותה.
נכתב ע"י : עידן אזולאי | מנהל השקעות ראשי סיגמא קלאריטי
סיגמא קלאריטי בע"מ ו/או חברות קשורות אליה (להלן: "קבוצת סיגמא") עוסקת בעצמה ו/או באמצעות חברות קשורות בפעילויות בשוק ההון ומשכך הינה תאגיד קשור לגופים המוסדיים ו/או למשווקים (להלן יחד: "גופים קשורים") ומתוקף כך, בין השאר, בעלת זיקה לנכסים פיננסיים המונפקים ו/או המנוהלים ו/או המשווקים על ידיהם. מסמך זה, לרבות הסקירה, המידע, הנתונים, ידיעות, ניתוחים, הערכות, דעות, תחזיות, טקסט ו/או תמונות המתפרסמים בו (להלן: "המידע" או "הסקירה" לפי העניין) מסופקים כשירות לקוראים. אין בסקירה זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא, ככל שמוזכרים. מבלי לגרוע מכלליות האמור, המידע ו/או מצב השוק ו/או האנליזות עשויים להשתנות ואין לראות במידע ו/או בסקירה כשלמים וכממצים, ובין השאר, בקשר לכל ההיבטים הנוגעים לני"ע ו/או לנכסים פיננסים כלליים ו/או ספציפיים המוזכרים בו, ככל שמוזכרים, במישרין ו/או בעקיפין ו/או על דרך ההפניה ואין לראות במידע המלצה או תחליף לשיקול דעתו של הקורא, או הצעה, או הזמנה לקבלת הצעות, או שיווק השקעות, בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא, לרכישה ו/או ביצוע השקעות ו/או פעולות ו/או או עסקאות כלשהן ואין לראות בה כייעוץ בדבר כדאיות ההשקעה ו/או כהצעה או כשידול, במישרין ו/או בעקיפין, כהתייעצות עם יועצים חיצוניים ובכלל זה יועץ השקעות מוסמך ויועץ מס. מבלי לגרוע מן האמור, ולמען הסר ספק, הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה ומודגש שהסקירה אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע. קבוצת סיגמא אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. קבוצת סיגמא לא תהיה אחראית בכל צורה שהיא לנזק או הפסד, ישיר או נסיבתי, הנובע מהסתמכות על המידע, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי הקורא או המשתמש. קבוצת סיגמא ו/או בעלי שליטה ו/או בעלי עניין במי מהם ו/או מי מטעם כל אלה, עשויים בהתאם למגבלות החוק, עבור עצמה ו/או עבור לקוחותיה ו/או באופן אחר, להחזיק, למכור, לרכוש ו/או להתעניין מעת לעת במידע ו/או במסחר הקשור לניירות ערך ו/או לנכסים לרבות הנכסים הפיננסיים הנזכרים במסמך זה בצורה ישירה ועקיפה. כן עשויה קבוצת סיגמא להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין. אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת סיגמא והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת סיגמא. ככל שמוזכרות תשואות ו/או דירוגים ו/או ביצועים אחרים של נכסים פיננסים ו/או מדדים וכיוצ"ב בסקירה, אין בכך בכדי להבטיח תשואות/ דירוגים/ ביצועים דומים בעתיד.